Як списання основних засобів, які мають залишкову вартість?
При списанні самоліквідовуваного об'єкта ОЗ його залишкову вартість відносять до складу інших витрат того звітного періоду, в якому сталося вибуття (п. 29 П(С)БО 16 «Витрати»). Для цього використовуємо субрахунок 976 «Списання необоротних активів».
Як правильно оформити списання основних засобів?
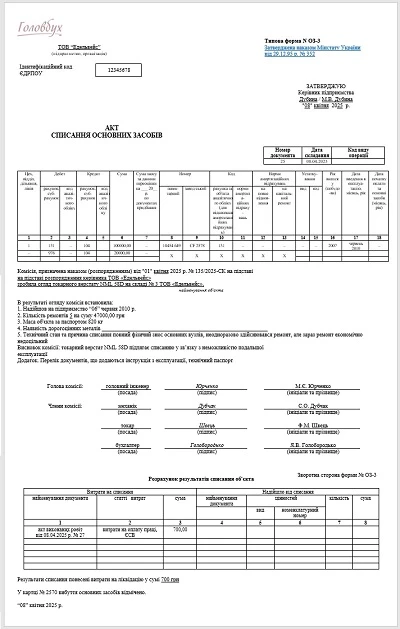
Оформлення акта списання: Для списання основних засобів у бюджетних установах комісія складає відповідний акт. Представник державної інспекції підписує його або надає письмовий висновок про непридатність використання засобу, який стає невід'ємною частиною акта, затвердженого членами комісії.
Як списати 131 рахунок?
Логічно, що якщо виявили нестачу основного засобу, то його слід списати з обліку. Для цього складають кореспонденцію рахунків: Дт 131 — Кт 10 на суму нарахованого зносу; Дт 976 — Кт 10 на суму залишкової вартості.
Коли можна списати основні засоби?
Списання основних засобів – це видалення об'єктів, які більше не можуть бути використані в господарській діяльності підприємства. Основні засоби списуються, якщо вони фізично зношені, морально застарілі чи непридатні для подальшої експлуатації.
Списання здійснюється з використанням субрахунку 976 «Списання необоротних активів». Виглядає це таким чином: списання ОЗ у частині залишкової …
Рішення про списання: Акт списання основних засобів є лише обґрунтуванням необхідності списання, а остаточне рішення приймає керівник установи.
Як списати та ліквідувати основні засоби: пакет документів · акт на списання ОЗ (форма № ОЗ-3). Ця форма застосовується для оформлення вибуття ОЗ …
Списання основних засобів – 2025: проводки в обліку, як списати з залишковою вартістю ОЗ,документальне оформлення, порядок,причини списання/ліквідації.
Для списання основних засобів необхідно провести оцінку стану активів шляхом проведення інвентаризації. Потім створюється комісія для перевірки …